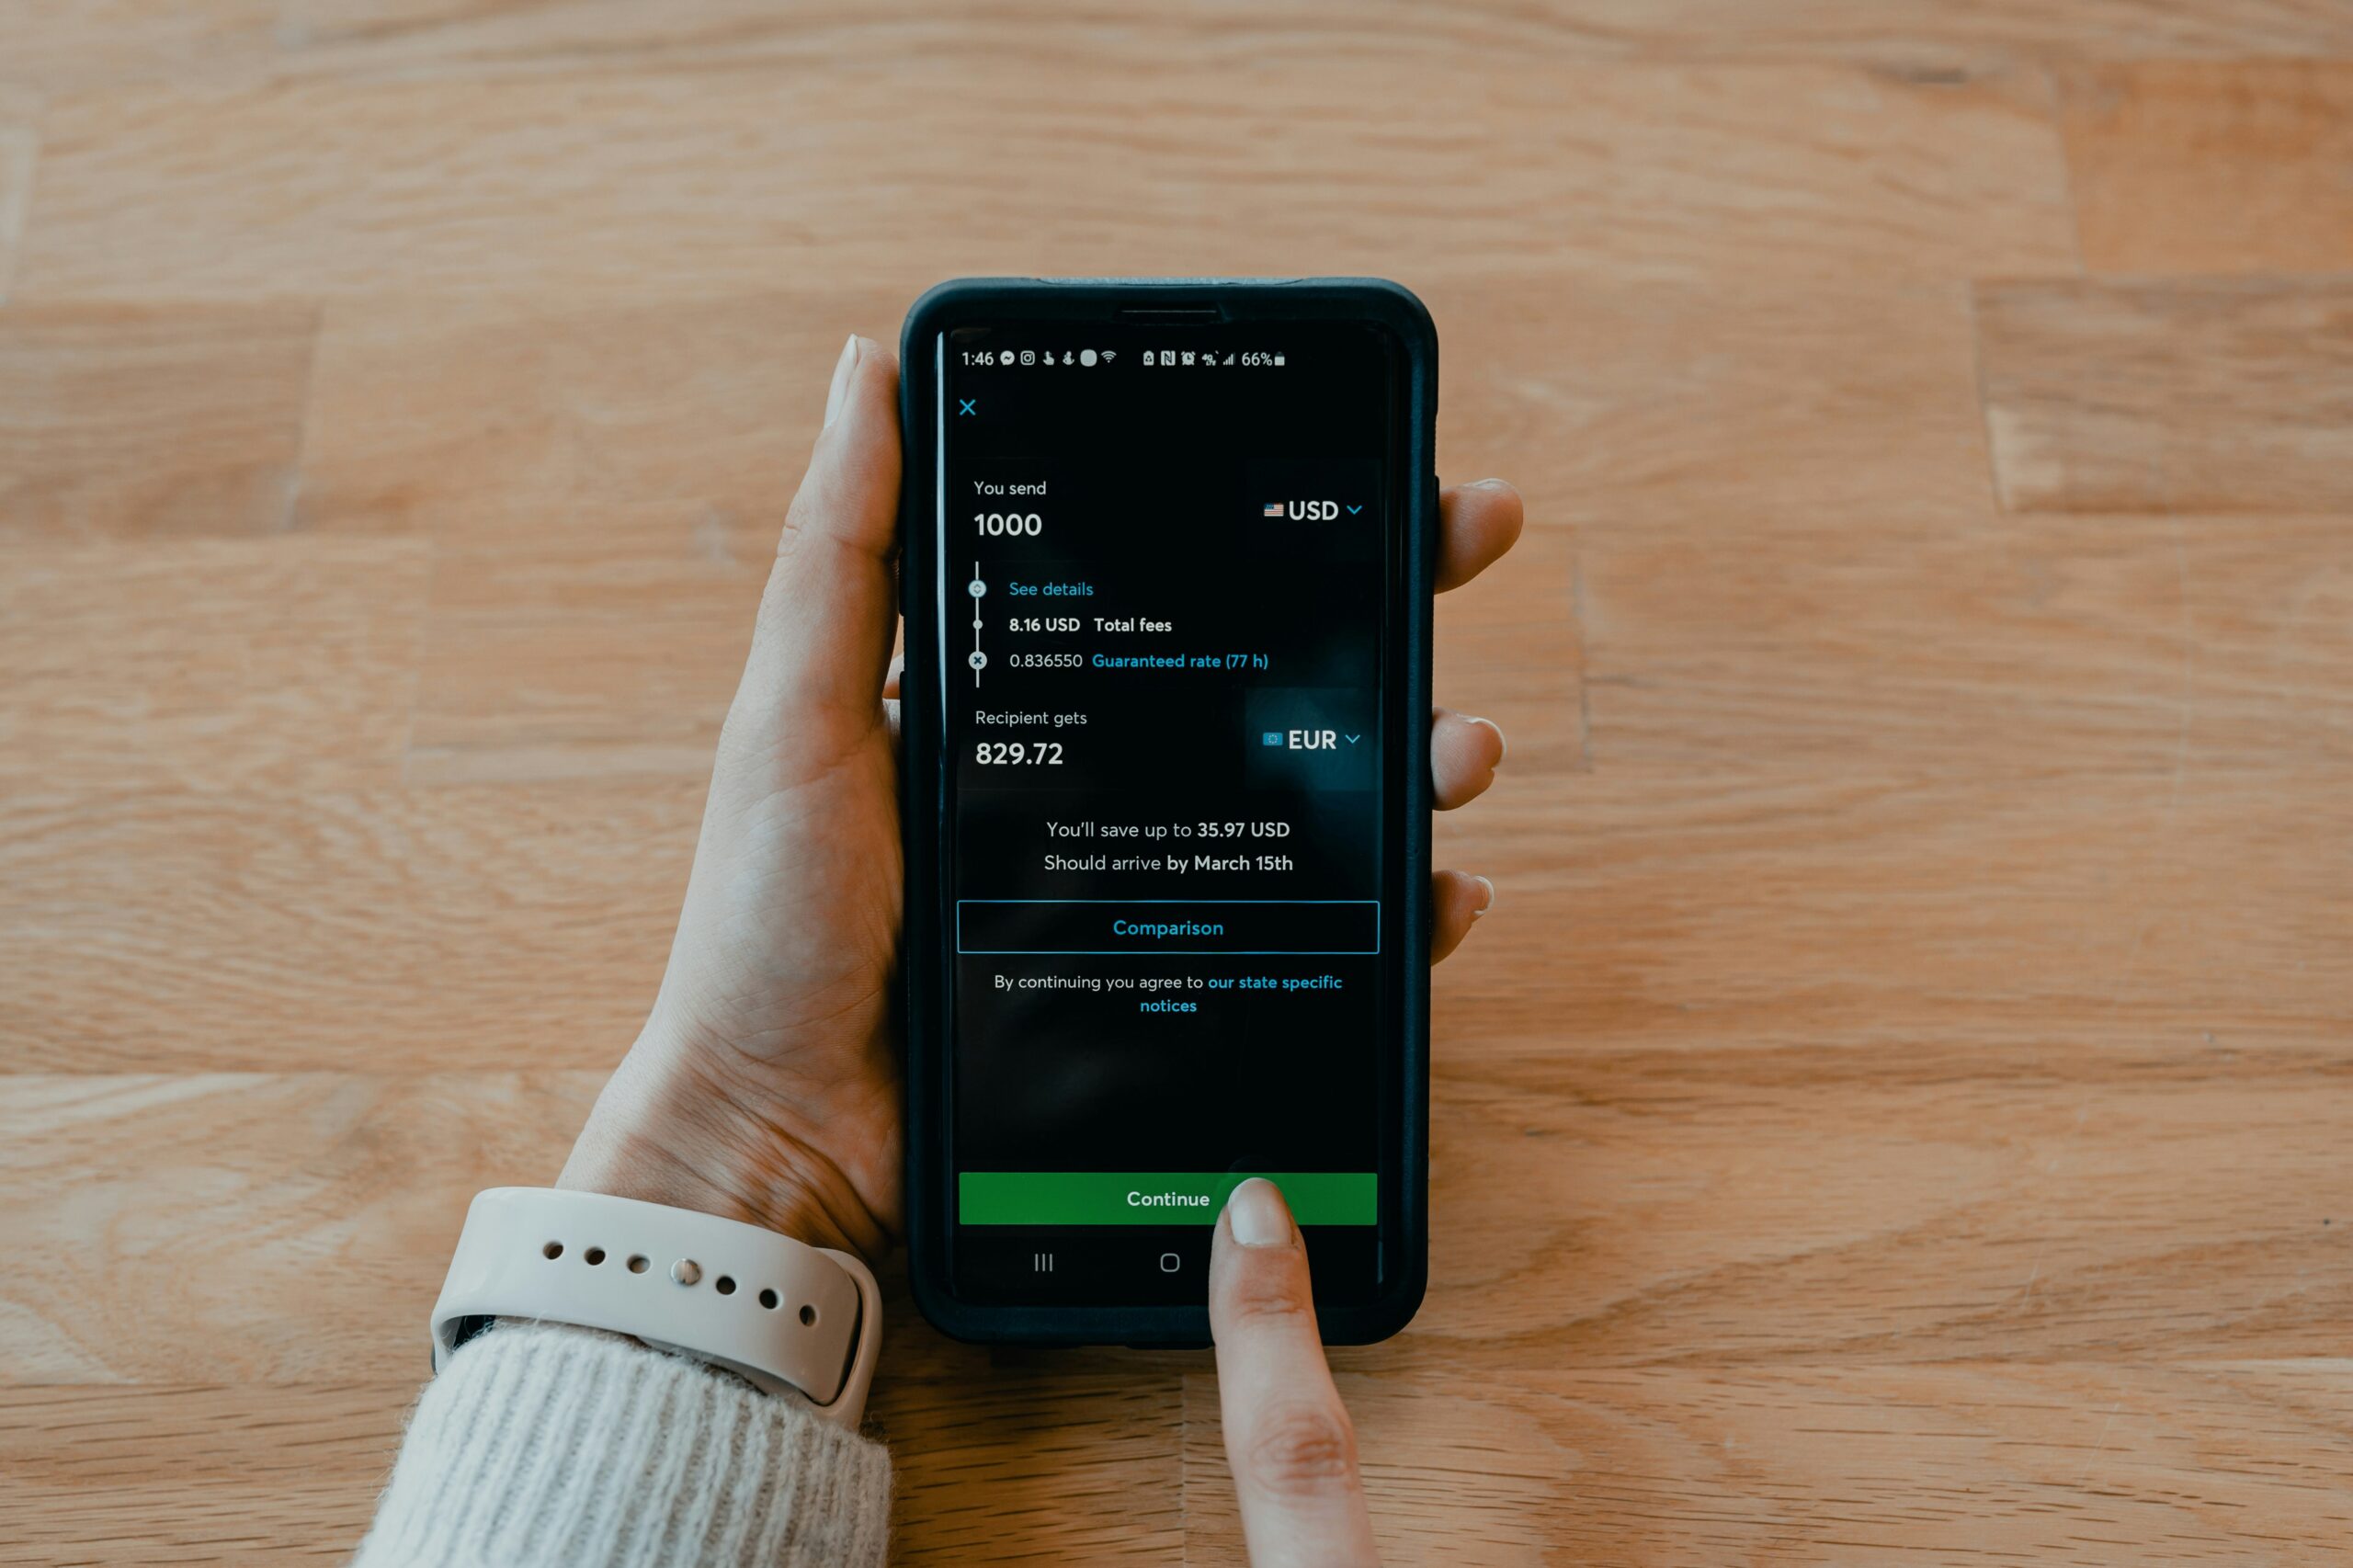
Depois de se estabelecer na Alemanha e começar a receber salário em euros, uma dúvida aparece rápido: qual é a forma mais barata de mandar parte desse dinheiro para o Brasil? Seja para ajudar a família, pagar contas que ficaram no país ou manter um investimento, a diferença entre os métodos pode representar uma boa quantia ao longo do ano. O problema é que a maior parte do custo não aparece como tarifa. Ela vem escondida na taxa de câmbio.
Neste guia, você vai entender as principais formas de enviar dinheiro da Alemanha para o Brasil, quanto cada uma costuma custar na prática e como escolher a mais vantajosa para o seu caso. Se ainda está montando o orçamento da mudança, veja também quanto custa morar na Alemanha.
Por que o euro para real costuma sair caro
Dentro da zona do euro, transferências entre contas são rápidas e baratas pelo sistema SEPA. Mas o real não faz parte desse sistema, então qualquer envio para o Brasil é uma transferência internacional com conversão de moeda. É nessa conversão que bancos tradicionais costumam cobrar mais, aplicando uma cotação pior do que a cotação comercial do dia e somando uma tarifa fixa por operação.
Principais formas de enviar dinheiro
Transferência bancária internacional (SWIFT)
É o método mais tradicional e, na maioria dos casos, o mais caro. Os bancos alemães costumam cobrar uma tarifa fixa por transferência, e o banco intermediário ou o banco de destino no Brasil pode descontar mais algum valor no caminho. O prazo geralmente fica entre 2 e 5 dias úteis, e muitas vezes você só descobre o valor exato que chegou depois que a operação termina.
Corretoras de câmbio e serviços de remessa
Empresas especializadas em remessas internacionais costumam oferecer cotação mais próxima da taxa comercial e mostram o valor final antes de você confirmar. Vale conferir se a empresa é autorizada a operar na Europa. Na Alemanha, o órgão que supervisiona o setor financeiro é a BaFin, e a lista de instituições autorizadas pode ser consultada no site dela.
Contas multimoeda digitais
Permitem manter saldo em euros, converter para reais quando fizer sentido e enviar direto para uma conta brasileira, tudo pelo aplicativo. É a opção mais usada hoje por quem faz remessas recorrentes, porque o processo é simples de repetir todo mês e o custo é informado de forma transparente antes da confirmação.
O que comparar antes de escolher
- Taxa de câmbio aplicada, comparada com a cotação comercial do dia
- Tarifa fixa cobrada por transferência
- Valor exato que vai chegar na conta do destinatário no Brasil
- Tempo até o dinheiro cair na conta
- Limites de valor por operação ou por mês
- Regras de declaração para valores mais altos
Como calcular o custo real de uma remessa
Passo 1: descubra a cotação comercial do dia
Pesquise “euro para real” em um buscador ou consulte o site do Banco Central do Brasil. Esse número é a referência para comparar tudo o que vem depois.
Passo 2: peça a simulação em cada opção
Simule o mesmo valor, por exemplo 1.000€, em cada serviço e anote quantos reais chegariam ao final, já descontadas todas as taxas.
Passo 3: compare o valor final, não a tarifa anunciada
Um serviço que anuncia “sem tarifa” pode compensar isso com uma cotação pior. Calcule a diferença entre o que chegaria e o que você receberia se a conversão fosse feita pela cotação comercial. Essa diferença é o custo real da remessa.
Passo 4: considere a frequência dos envios
Para envios mensais, priorize um serviço com processo simples e custo previsível. Para valores grandes e pontuais, como a venda de um bem ou economias acumuladas, compare pelo menos três opções, porque uma diferença de 1% já representa bastante dinheiro.
Remessas recorrentes ou transferência única
Quem manda uma parte do salário todo mês se beneficia de um serviço com taxas baixas e processo simples de repetir. É nesse perfil que as contas multimoeda funcionam melhor. A Wise, por exemplo, é bastante usada por brasileiros na Europa por mostrar o valor que chegará ao destinatário antes de você confirmar, e por permitir enviar diretamente da conta em euros para uma conta bancária no Brasil.
Já para transferências únicas e de valor alto, vale pedir cotação a uma corretora especializada, que às vezes oferece condições melhores para grandes volumes.
Impostos e declaração: o que você precisa saber
Mandar dinheiro para o Brasil não é, por si só, um problema fiscal, mas existem cuidados. Quem ainda é considerado residente fiscal no Brasil precisa declarar à Receita Federal os rendimentos recebidos no exterior e os bens mantidos fora do país. Quem fez a Comunicação de Saída Definitiva tem regras diferentes. Veja o passo a passo em como declarar imposto de renda morando fora do Brasil.
Também vale lembrar que a Alemanha tem acordo com o Brasil para evitar a dupla tributação. Dependendo da sua situação, isso pode afetar quanto imposto você paga sobre a mesma renda nos dois países, então confirme com um contador antes de enviar valores grandes.
Erros comuns ao enviar dinheiro para o Brasil
- Comparar só a tarifa e ignorar a taxa de câmbio
- Usar o banco alemão por comodidade, sem simular outras opções
- Informar dados errados do destinatário, o que pode atrasar ou devolver a transferência
- Enviar valores altos sem guardar comprovantes que expliquem a origem do dinheiro
- Esquecer de declarar o dinheiro mantido no exterior quando a declaração é obrigatória
Perguntas frequentes sobre enviar dinheiro da Alemanha
Existe limite de valor para enviar da Alemanha para o Brasil?
Não há um limite fixo proibitivo, mas valores mais altos podem exigir documentação adicional sobre a origem do dinheiro, tanto na Alemanha quanto no Brasil, dependendo do serviço utilizado.
Quanto tempo leva para o dinheiro chegar?
Depende do método. Transferências bancárias tradicionais levam de 2 a 5 dias úteis. Serviços digitais costumam ser mais rápidos, e alguns concluem o envio em poucas horas.
Posso mandar dinheiro para a conta de outra pessoa no Brasil?
Pode, desde que você informe corretamente os dados do destinatário. Para valores maiores, guarde o comprovante e o motivo da transferência, como ajuda familiar ou pagamento de um serviço.
Preciso declarar contas abertas na Alemanha?
Se você ainda é residente fiscal no Brasil e o saldo ultrapassa o limite definido pela Receita Federal, sim. Confira o limite vigente no ano da declaração.
Resumo do que você precisa saber
- O real não faz parte do sistema SEPA, então todo envio para o Brasil é uma transferência internacional com conversão de moeda.
- O maior custo de uma remessa costuma estar na taxa de câmbio, não na tarifa anunciada.
- Compare sempre o valor final em reais que chegará ao destinatário, simulando o mesmo valor em cada opção.
- Para remessas mensais, uma conta multimoeda como a Wise tende a ser prática e transparente.
- Quem ainda é residente fiscal no Brasil deve declarar à Receita Federal os rendimentos e bens mantidos no exterior.